120 δόσεις: Ποιες άλλες δυνατότητες έχουν οι επιχειρήσεις – Μήπως ήρθε η ώρα για «B2B» ρυθμίσεις;
Γράφει ο Λάμπρος Μπέλεσης, Διευθύνων Σύμβουλος Achieve Performance Sa, Πρόεδρος ΠΑΕΛΟ, Μέλος ΔΣ ΕΒΕΑ
Από τις 8 δόσεις του φόρου εισδήματος και την πάγια ρύθμιση, μέχρι τις νέες 120 δόσεις και τον Εξωδικαστικό. Μήπως το επόμενο βήμα πρέπει να είναι ρυθμίσεις προσαρμοσμένες στις πραγματικές δυνατότητες κάθε επιχείρησης;
Η διεύρυνση της ρύθμισης των οφειλών έως τις 120 δόσεις είναι ένα θετικό και καλοδεχούμενο μέτρο.
Για επιχειρήσεις και επαγγελματίες που κουβαλούν υποχρεώσεις προηγούμενων ετών, περισσότερες δόσεις σημαίνουν μικρότερη μηνιαία επιβάρυνση. Και αυτό στην πράξη σημαίνει περισσότερο διαθέσιμο χρήμα για μισθούς, προμηθευτές, φόρους, ασφαλιστικές εισφορές και τις καθημερινές ανάγκες της επιχείρησης.
Όμως οι 120 δόσεις δεν είναι η μοναδική δυνατότητα που υπάρχει σήμερα. Έχουμε τις κανονικές δόσεις καταβολής φόρων, τις πάγιες ρυθμίσεις ληξιπρόθεσμων οφειλών, τις νέες 120 δόσεις και τον Εξωδικαστικό Μηχανισμό. Ας τα βάλουμε λοιπόν σε μια σειρά.
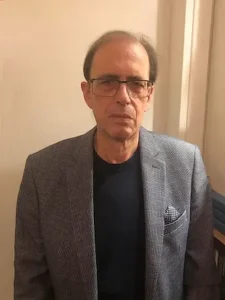
Ο Λάμπρος Μπέλεσης, πρόεδρος της Πανελλήνιας Ένωσης Λογιστών και Οικονομολόγων
Οι 8 δόσεις του φόρου εισοδήματος
Ας ξεκινήσουμε από μια βασική διάκριση. Άλλο οι δόσεις καταβολής ενός φόρου και άλλο η ρύθμιση μιας ληξιπρόθεσμης οφειλής.
Για το φορολογικό έτος 2025, ο φόρος εισοδήματος φυσικών προσώπων καταβάλλεται το 2026 σε 8 ισόποσες μηνιαίες δόσεις, με την πρώτη έως τις 31 Ιουλίου και τις υπόλοιπες επτά έως την τελευταία εργάσιμη ημέρα των επόμενων μηνών.
Εδώ λοιπόν δεν έχουμε ρύθμιση χρέους. Έχουμε τον κανονικό τρόπο καταβολής του φόρου.
Οι 12 και οι 24 δόσεις
Πάμε τώρα στις ληξιπρόθεσμες οφειλές. Η βασική πάγια ρύθμιση για τακτικές οφειλές προς Εφορία και ασφαλιστικά ταμεία μπορεί να φτάσει έως τις 24 μηνιαίες δόσεις.
Οι 12 δόσεις δεν αποτελούν σήμερα διαφορετική γενική πάγια ρύθμιση. Είναι όμως σημαντικό όριο μέσα στη ρύθμιση της ΑΑΔΕ, κυρίως λόγω του επιτοκίου.
Στην πρώτη υπαγωγή, για ρύθμιση έως 12 δόσεις, το επιτόκιο είναι 4,34%, ενώ για περισσότερες από 12 δόσεις διαμορφώνεται στο 5,84%.
Σε περίπτωση δεύτερης υπαγωγής, μετά από απώλεια της πρώτης ρύθμισης, τα αντίστοιχα επιτόκια είναι υψηλότερα: 5,84% έως 12 δόσεις και 7,34% πάνω από τις 12. Άρα δεν κοιτάμε μόνο τον αριθμό των δόσεων. Πρέπει να κοιτάμε και το πραγματικό κόστος της ρύθμισης.
Υπάρχουν και οι 48 δόσεις
Για συγκεκριμένες κατηγορίες οφειλών προβλέπεται δυνατότητα μεγαλύτερου χρονικού ορίζοντα, έως 48 δόσεις. Δεν πρόκειται όμως για γενική επιλογή για κάθε χρέος. Αφορά συγκεκριμένες κατηγορίες οφειλών και προϋποθέσεις.
Αντίστοιχα, στον e-ΕΦΚΑ η πάγια ρύθμιση φτάνει έως 24 δόσεις και έως 48 δόσεις για οφειλές που βεβαιώνονται μετά από ουσιαστικό έλεγχο.
Και τώρα οι 120 δόσεις
Εδώ βρίσκεται η μεγάλη αλλαγή. Η ρύθμιση των 72 δόσεων διευρύνεται πλέον έως τις 120 μηνιαίες δόσεις.
Στο νέο πλαίσιο μπορούν, υπό τις προβλεπόμενες προϋποθέσεις, να ενταχθούν οφειλές που έγιναν ληξιπρόθεσμες έως τις 31 Δεκεμβρίου 2024.
Η αίτηση μπορεί να υποβληθεί έως τις 30 Ιουνίου 2027, ενώ όσοι έχουν ήδη ενταχθεί στη ρύθμιση των 72 δόσεων μπορούν, με αίτησή τους, να μεταφερθούν στις 120.
Η ρύθμιση αφορά οφειλές προς τη φορολογική διοίκηση και τα ασφαλιστικά ταμεία. Για τις νεότερες οφειλές, από 1η Ιανουαρίου 2025 και μετά, παραμένει η πάγια ρύθμιση.
Το επιτόκιο των 120 δόσεων είναι 5,84%.
Για μια μικρή ή μεσαία επιχείρηση η διαφορά μεταξύ 72 και 120 δόσεων δεν είναι θεωρητική. Είναι ταμείο. Είναι το ποσό που πρέπει να βγαίνει κάθε μήνα για παλιές υποχρεώσεις και αυτό που τελικά μένει για να λειτουργήσει η επιχείρηση.
Και μετά υπάρχει ο Εξωδικαστικός
Όταν οι υποχρεώσεις μιας επιχείρησης δεν περιορίζονται μόνο στην Εφορία ή στον ΕΦΚΑ, υπάρχει ένα διαφορετικό εργαλείο: ο Εξωδικαστικός Μηχανισμός.
Εδώ μπορεί να αντιμετωπιστεί συνολικότερα η εικόνα των οφειλών προς Δημόσιο, ασφαλιστικά ταμεία, τράπεζες και servicers.
- Για ληξιπρόθεσμες οφειλές προς Δημόσιο και Φορείς Κοινωνικής Ασφάλισης προβλέπονται έως 240 δόσεις.
- Για μη εξυπηρετούμενα δάνεια προς τράπεζες και servicers ο αριθμός των δόσεων διαφοροποιείται ανάλογα με τον οφειλέτη, το είδος της απαίτησης και τις εξασφαλίσεις και μπορεί, σε συγκεκριμένες περιπτώσεις, να φτάσει έως τις 420 δόσεις.
Στον Εξωδικαστικό δεν υπάρχει απλώς ένας ίδιος αριθμός δόσεων και ένα ενιαίο επιτόκιο για όλους. Η πρόταση διαμορφώνεται με βάση τα χαρακτηριστικά της οφειλής, τον πιστωτή και τα οικονομικά δεδομένα του οφειλέτη. Και εδώ αρχίζει, κατά τη γνώμη μου, η πραγματικά ενδιαφέρουσα συζήτηση.

Από τις 8 δόσεις καταβολής φόρου στις 120 και στον Εξωδικαστικό
Δυνατότητες λοιπόν υπάρχουν. Και σωστά υπάρχουν. Το πραγματικό ερώτημα όμως είναι εάν πρέπει πλέον να δούμε το θέμα και από την άλλη πλευρά. Μέχρι σήμερα η συζήτηση γίνεται κυρίως γύρω από τον αριθμό των δόσεων.
- 12;
- 24;
- 48;
- 120;
- 240;
Μήπως όμως έχει έρθει η ώρα να θέσουμε και ένα διαφορετικό ερώτημα; Ποια δόση μπορεί πραγματικά να πληρώνει η συγκεκριμένη επιχείρηση;
Μήπως ήρθε η ώρα για «B2B» ρυθμίσεις;
Η ελληνική οικονομία πέρασε μέσα σε περίπου δεκαπέντε χρόνια διαδοχικές και εξαιρετικά δύσκολες περιόδους. Από το 2010 τη μεγάλη κρίση χρέους και τα προγράμματα οικονομικής προσαρμογής.
Το 2015 μια νέα περίοδο μεγάλης αβεβαιότητας, τραπεζικής αργίας και capital controls. Στη συνέχεια ήρθε η πανδημία. Και σχεδόν αμέσως μετά η ενεργειακή και πληθωριστική κρίση.
Οι Έλληνες επιχειρηματίες άντεξαν. Πολλοί όμως άντεξαν συσσωρεύοντας υποχρεώσεις. Μήπως λοιπόν έχει έρθει η ώρα να αλλάξουμε λίγο τη φιλοσοφία των ρυθμίσεων;
Ας το πούμε απλά: B2B – Business by Business.
Μια ρύθμιση περισσότερο προσαρμοσμένη στα πραγματικά δεδομένα της κάθε επιχείρησης.
– Στο cash flow.
– Στην εποχικότητα.
– Στον τζίρο.
– Στο περιθώριο κέρδους.
– Στις συνολικές υποχρεώσεις.
– Και κυρίως στην πραγματική δυνατότητα αποπληρωμής.
Γιατί δύο επιχειρήσεις μπορεί να χρωστούν ακριβώς το ίδιο ποσό, αλλά να έχουν εντελώς διαφορετική δυνατότητα να το πληρώσουν. Ίδιο χρέος δεν σημαίνει ίδια δυνατότητα πληρωμής.
Μια εποχική επιχείρηση δεν έχει το ίδιο ταμειακό προφίλ με μια επιχείρηση που εισπράττει σταθερά δώδεκα μήνες τον χρόνο.
Μια επιχείρηση με μεγάλο τζίρο αλλά μικρό περιθώριο κέρδους δεν έχει τις ίδιες δυνατότητες με μια άλλη που εμφανίζει τον ίδιο τζίρο αλλά πολύ μεγαλύτερη κερδοφορία.
Και μια βιώσιμη επιχείρηση που εξακολουθεί να κουβαλά χρέη προηγούμενων κρίσεων χρειάζεται μια ρύθμιση που να μπορεί να εξυπηρετεί μέχρι το τέλος.
Ίσως λοιπόν η επόμενη μεταρρύθμιση στο ιδιωτικό χρέος να μην είναι απλώς ακόμη περισσότερες δόσεις. Ίσως πρέπει να είναι περισσότερο εξατομικευμένες και βιώσιμες ρυθμίσεις ανά επιχείρηση.
Γιατί όταν μια επιχείρηση μπαίνει σε μια ρύθμιση και λίγους μήνες αργότερα τη χάνει επειδή η δόση ήταν εξαρχής μεγαλύτερη από τις πραγματικές δυνατότητές της, τελικά δεν κερδίζει κανείς. Ούτε το Δημόσιο. Ούτε η επιχείρηση. Ούτε η οικονομία.
Οι 120 δόσεις είναι καλοδεχούμενες. Αλλά ίσως τώρα πρέπει να ανοίξουμε και την επόμενη συζήτηση:
- Από το «πόσες δόσεις δίνουμε» στο «ποια δόση μπορεί πραγματικά να πληρώσει η συγκεκριμένη επιχείρηση».
Γιατί το ζητούμενο δεν είναι απλώς να εντάσσεται μια επιχείρηση σε μια ρύθμιση. Το ζητούμενο είναι να μπορεί να την πληρώνει μέχρι το τέλος. Μήπως λοιπόν ήρθε η ώρα για B2B – Business by Business ρυθμίσεις; Μήπως πρέπει να το σκεφτούμε για το μέλλον;


- 3 λεπτά πριν Μαρούσι: Νεκρή εντοπίστηκε 16χρονη – Αδιευκρίνιστες οι συνθήκες
- 26 λεπτά πριν 120 δόσεις: Ποιες άλλες δυνατότητες έχουν οι επιχειρήσεις – Μήπως ήρθε η ώρα για «B2B» ρυθμίσεις;
- 30 λεπτά πριν Βασίλης Παϊτέρης: Οδηγείται στη φυλακή μετά τη σύλληψή του στην Αγία Βαρβάρα